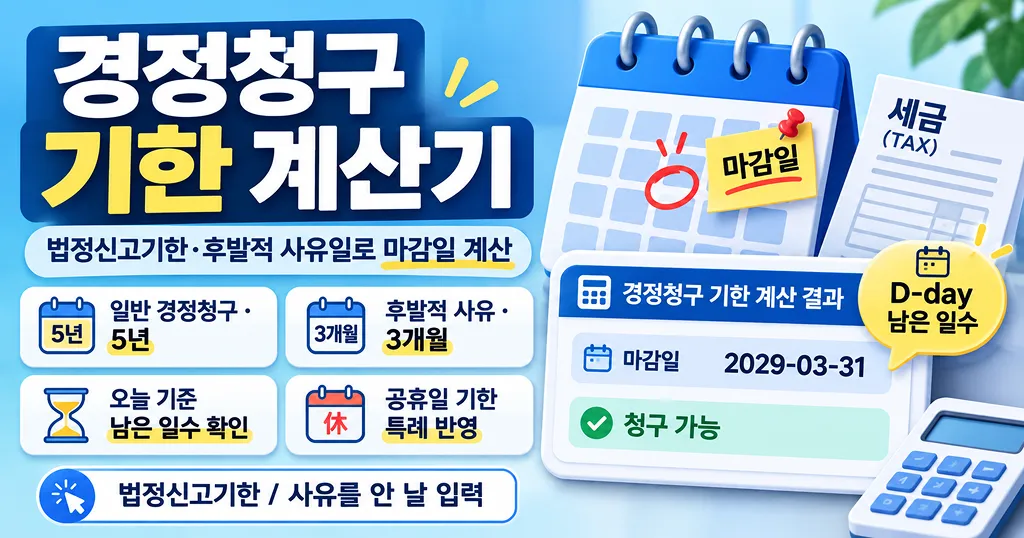
법정신고기한 또는 후발적 사유를 안 날을 입력하면 국세 경정청구 마감일과 오늘 기준 남은 기간을 계산합니다. 일반 경정청구뿐 아니라 결정·경정 증액분과 후발적 경정청구도 구분해 확인할 수 있습니다.
- 기준 법령: 국세기본법 제4조, 제5조, 제45조의2 (2026년 11월 확인). 이 계산 결과는 신고 전 기한을 빠르게 확인하기 위한 참고용이며, 실제 경정청구 가능 여부나 환급 여부를 확정하지 않습니다. 중요한 세무 신고는 국세청 또는 세무 전문가에게 최종 확인하세요.
"이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다."
이 사이트는 광고 수익으로 유지되고 있습니다. 배너 또는 여기를 클릭하여 구매해 주시면 유지에 도움을 주실 수 있습니다.
경정청구란?
경정청구는 이미 신고한 국세의 과세표준이나 세액이 실제보다 많거나, 결손금·세액공제·환급세액이 실제보다 적게 신고된 경우 납세자가 세무서에 바로잡아 달라고 청구하는 절차입니다. 세금을 더 많이 냈거나 받아야 할 환급액을 적게 신고한 경우에 주로 이용됩니다.
일반 경정청구 기간은 5년
국세기본법 제45조의2에 따르면 일반적인 경정청구는 법정신고기한이 지난 후 5년 이내에 할 수 있습니다. 여기서 기준이 되는 날짜는 내가 실제로 신고서를 제출한 날이 아니라 해당 세목의 법정신고기한입니다.
예를 들어, 법정신고기한이 2021년 5월 31일인 신고라면 기본적인 5년 기준일은 2026년 5월 31일입니다. 다만 계산된 마지막 날이 토요일·일요일 또는 법정 공휴일 등에 해당하면 국세기본법의 기한 특례에 따라 다음 날로 기한이 이어질 수 있습니다.
후발적 경정청구는 왜 3개월인가요?
신고 당시에는 알 수 없었던 사정이 나중에 확정되는 경우가 있습니다. 예를 들어 재판이나 심판 결과로 거래의 법적 성격이 달라지는 등 국세기본법에서 정한 후발적 사유가 발생한 경우, 일반적인 5년 기간과 별도로 그 사유가 발생한 것을 안 날부터 3개월 이내에 경정을 청구할 수 있습니다.
단순히 새로운 자료를 뒤늦게 발견했다는 이유만으로 모두 후발적 사유가 되는 것은 아닙니다. 실제 후발적 사유 해당 여부는 국세기본법 제45조의2 제2항 및 관련 시행령을 확인해야 합니다.
결정·경정으로 세액이 늘어난 경우
세무서의 결정 또는 경정으로 과세표준이나 세액이 증가한 부분에 대해서는 해당 처분이 있음을 안 날부터 3개월 이내에 청구할 수 있지만, 동시에 법정신고기한 후 5년 이내라는 상한이 적용됩니다. 이 계산기는 두 날짜를 각각 계산한 뒤 먼저 도래하는 날짜를 최종 기한으로 표시합니다.
경정청구 기한 계산 시 주의할 점
- 실제 신고일이 아니라 법정신고기한을 입력해야 합니다.
- 이 계산기는 국세기본법상 국세 경정청구를 기준으로 합니다. 지방세 경정청구에는 별도의 지방세 법령이 적용됩니다.
- 개별 세목의 특례, 과거 법령, 부칙, 신고기한 연장 조치가 있는 경우 결과가 달라질 수 있습니다.
- 기한 내 청구가 가능하다는 결과가 곧 환급을 의미하는 것은 아닙니다. 실제 환급 여부는 청구 사유와 증빙, 세법상 요건에 따라 결정됩니다.
경정청구 기한 계산 예시
예시 1. 일반 경정청구
법정신고기한이 2022년 5월 31일이라면 5년을 더한 2027년 5월 31일이 기본 기준일입니다. 마지막 날이 공휴일 등에 해당하면 기한 특례 적용 여부를 확인합니다.
법정신고기한이 2022년 5월 31일이라면 5년을 더한 2027년 5월 31일이 기본 기준일입니다. 마지막 날이 공휴일 등에 해당하면 기한 특례 적용 여부를 확인합니다.
예시 2. 후발적 사유
후발적 사유가 발생했다는 사실을 2026년 11월 10일에 알았다면 기본적인 3개월 기준일은 2027년 2월 10일입니다.
후발적 사유가 발생했다는 사실을 2026년 11월 10일에 알았다면 기본적인 3개월 기준일은 2027년 2월 10일입니다.
자주 묻는 질문
- Q. 경정청구는 무조건 5년인가요?A. 일반 경정청구는 법정신고기한 후 5년이 기본이지만, 후발적 사유나 결정·경정 증액분은 별도의 3개월 규정이 적용될 수 있습니다.
- Q. 늦게 신고했다면 실제 신고일부터 5년인가요?A. 현행 국세기본법의 일반 경정청구 기간은 법정신고기한을 기준으로 계산합니다. 기한후신고를 한 경우에도 실제 제출일만 보고 5년을 더하면 안 됩니다.
- Q. 마감일이 일요일이면 어떻게 되나요?A. 국세기본법 제5조의 기한 특례에 따라 토요일·일요일·공휴일·대체공휴일·노동절에 해당하면 다음 날이 기한이 됩니다. 연속 휴일이면 휴일이 끝난 뒤까지 순연될 수 있습니다.
- Q. 5년이 지났으면 무조건 경정청구가 불가능한가요?A. 일반 경정청구 기간이 지났더라도 법에서 정한 후발적 사유가 있는 경우에는 별도 3개월 규정을 검토할 수 있습니다.
"이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다."
이 사이트는 광고 수익으로 유지되고 있습니다. 배너 또는 여기를 클릭하여 구매해 주시면 유지에 도움을 주실 수 있습니다.
금융 관련 콘텐츠