複利計算シミュレーションとは?
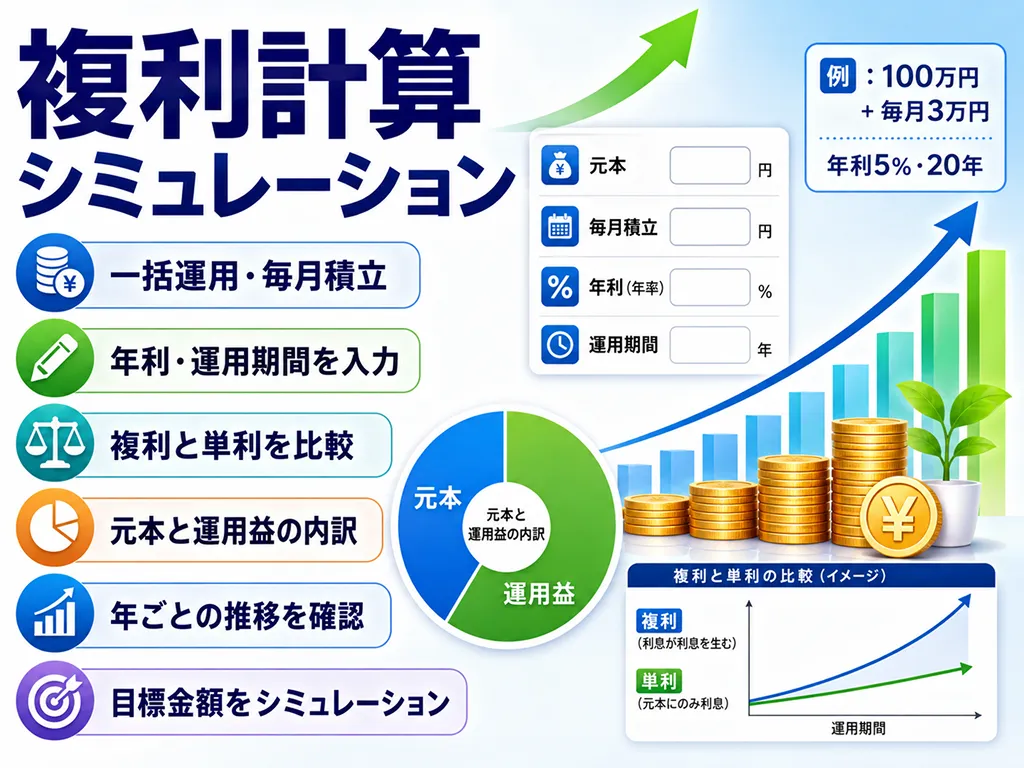
複利計算シミュレーションは、元本や毎月の積立額、想定年利、運用期間をもとに、 将来の資産額を試算するツールです。複利では、運用で得た利益を元本に加えて次の運用に回すため、 元本だけでなく利益にも新たな利益が生まれる点が特徴です。
この計算機では、一括投資だけでなく毎月積立にも対応し、最終金額だけでなく投資元本・運用収益・単利との差・年ごとの推移を確認できます。 さらに目標金額を入力すると、同じ利回りと期間を前提に、目標達成に必要な毎月積立額を逆算できます。
複利の計算式
一括で元本を運用する基本的な複利計算は、次の考え方で求められます。
将来金額 = 元本 × (1 + 利率) ^ 期間
例えば100万円を年利5%で複利運用する場合、1年後は105万円です。 2年目は100万円ではなく105万円を基準に利益を計算するため、単利よりも少しずつ差が広がります。 金融庁も、運用で得た収益を元本に加えて運用することで得られる利益を「複利」と説明しています。
単利と複利の違い
単利は、基本的に最初の元本を基準として利息を計算します。 一方、複利は、それまでに得た利益も元本に組み入れて次の利益を計算します。 そのため、同じ元本・同じ利率でも、運用期間が長くなるほど複利と単利の差が大きくなりやすくなります。
毎月積立の複利計算
毎月積立では、最初の元本だけでなく、毎月追加する資金にもそれぞれ運用期間があります。 このシミュレーションでは年利を12か月に分け、月ごとに運用収益を反映しています。 月初積立を選ぶと、その月の積立額もすぐ運用に含め、月末積立を選ぶと月末に資金を追加する前提で計算します。
複利は長期になるほど効果が大きくなる
複利は、得た利益を再び運用に回すことで次の利益の計算対象が増えていく仕組みです。 金融庁やJ-FLECも、長期で運用するほど複利の効果が大きくなることを資産形成の基本として紹介しています。 ただし、実際の投資では毎年同じ利回りになるとは限らず、価格変動によって元本割れする可能性もあります。
72の法則とは?
「72の法則」は、複利で資産が約2倍になるまでの期間を簡単に見積もる方法です。
72 ÷ 年利(%)で、おおよその年数を確認できます。 例えば年利6%なら、72 ÷ 6 = 約12年が目安です。 あくまで簡易的な近似なので、この計算機では入力した利率から求めた理論値もあわせて表示します。目標金額から毎月積立額を逆算する
将来の金額を見るだけでなく、「10年後に1,000万円を目指すなら毎月いくら必要か」のように逆算すると、 資産形成の計画を具体化しやすくなります。この計算機では、初期元本、運用期間、想定年利、積立タイミングを維持したまま、 入力した目標金額に到達するための毎月積立額を算出します。
計算結果を見るときの注意点
- 想定年利が毎月一定で続くと仮定したシミュレーションで、実際の投資成果を保証するものではありません。
- 手数料、税金、信託報酬、売買コスト、為替変動、インフレなどは計算に含めていません。
- 投資信託や株式などは元本保証ではなく、運用状況によって元本割れすることがあります。
- 積立額を途中で変更した場合や、利回りが毎年変化する場合は実際の結果と差が生じます。
よくある質問
- Q. 複利計算で毎月3万円を積み立てる場合も計算できますか?A. はい。「毎月積立」を選び、毎月の積立額に30,000円を入力してください。初期元本がない場合は0円でも計算できます。
- Q. 年利5%なら毎年必ず5%増えるという意味ですか?A. いいえ。このシミュレーションでは計算上5%が一定で続くと仮定しています。実際の投資商品の収益率は毎年変動し、損失が出る場合もあります。
- Q. 単利と複利ではどちらが大きくなりますか?A. 利回りがプラスで利益を再投資できる条件では、通常は運用期間が長くなるほど複利の方が大きくなります。この計算機では同じ条件の単利結果も比較表示します。
- Q. NISAの将来資産シミュレーションにも使えますか?A. 積立額・想定利回り・期間から将来金額を試算する用途には使えます。ただし、NISAの投資枠、商品ごとの値動き、手数料など制度・商品固有の条件は反映していません。
- Q. 目標1,000万円に必要な積立額も分かりますか?A. はい。目標金額に10,000,000円を入力すると、初期元本・年利・運用期間をもとに、目標達成に必要な毎月積立額を逆算します。