原価計算ツールとは?
原価計算ツールは、商品やサービスにかかる費用をまとめ、販売価格に対する 原価率・利益率・利益額を確認するための計算ツールです。 このページでは、材料費・仕入原価、労務費、その他経費を合計して「総原価」とし、1商品・1案件・1サービス単位の採算を簡単に確認できます。
中小企業庁の会計資料では、売上高から売上原価を差し引いたものを売上総利益(粗利益)として説明しています。 このツールの「利益」は、入力した原価項目を販売価格から差し引いた簡易的な利益です。 実際の営業利益や最終利益を確認する場合は、販売費、一般管理費、税金など、このツールに含めていない費用も考慮してください。
原価率・利益率の計算式
総原価 = 材料費・仕入原価 + 労務費 + その他経費利益 = 販売価格 - 総原価原価率(%) = 総原価 ÷ 販売価格 × 100利益率(%) = 利益 ÷ 販売価格 × 100
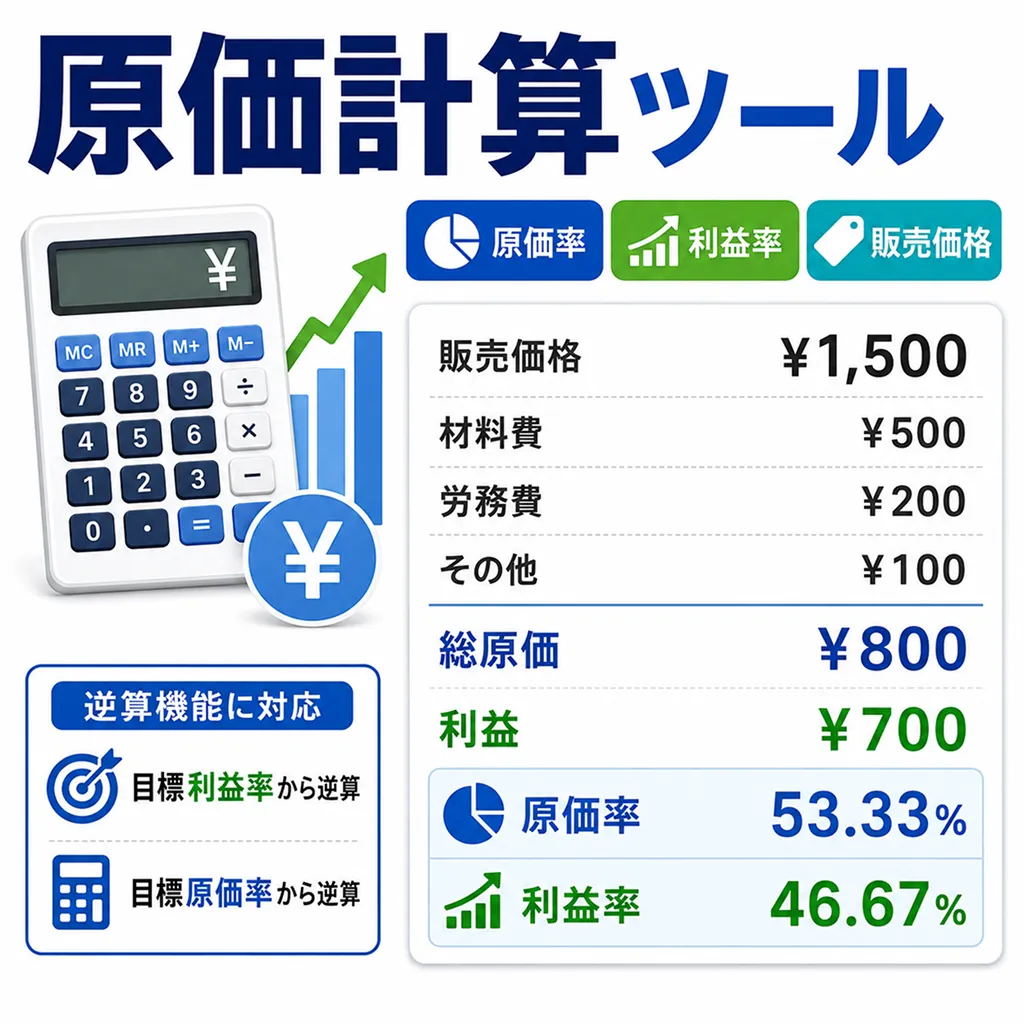
例えば、販売価格が1,500円、材料費500円、労務費200円、その他経費100円なら、 総原価は800円、利益は700円です。 原価率は約53.33%、利益率は約46.67%になります。
目標利益率から販売価格を逆算する方法
「原価はわかっているが、利益率40%を確保するにはいくらで売ればよいか」という場合は、 目標利益率から販売価格を逆算できます。
販売価格 = 総原価 ÷ (1 - 目標利益率)
総原価800円、目標利益率40%なら、計算上の販売価格は約1,333.33円です。 実際の販売価格を1円単位にする場合は、目標利益率を下回らないよう1,334円などに切り上げて検討できます。
目標原価率から販売価格を逆算する方法
飲食、小売、製造などでは「原価率を○%以内にしたい」という考え方で値付けを検討することがあります。 その場合は次の式で販売価格を逆算できます。
販売価格 = 総原価 ÷ 目標原価率
利益率と「原価に利益を何%上乗せするか」は違う
値付けでよく混同されるのが、販売価格に対する利益率と、原価に対する利益の上乗せ率です。 例えば原価800円の商品を1,200円で売る場合、利益は400円です。 利益率は400 ÷ 1,200 = 約33.33%ですが、原価に対する利益上乗せ率は400 ÷ 800 = 50%です。 同じ「何%」でも分母が違うため、価格設定ではどちらの割合を使っているか確認することが大切です。
原価に含める費用の考え方
このツールでは入力しやすいように費用を3つに分けていますが、実際の会計上の原価分類は業種や管理目的によって異なります。 J-Net21の原価管理解説でも、製造原価の労務費は製造に関わる人件費として説明され、営業や総務などの人件費とは区分されています。 厳密な製造原価や会計処理が必要な場合は、自社の原価計算ルールに合わせて入力項目を整理してください。
- 材料費・仕入原価:原材料、商品仕入、部品、食材など
- 労務費:製造・制作・サービス提供に直接関わる人件費の目安
- その他経費:外注費、包装費、決済手数料、配送費など、1件あたりに配賦したい費用
価格は原価だけで決めない
原価から必要な販売価格を逆算する方法は、最低限確保したい利益を考えるうえで便利です。 ただしJ-Net21では、新製品の価格設定について、原価だけでなく顧客が感じる価値、需要、競合商品の価格も合わせて検討する必要があると説明しています。 このツールで計算した価格を基準に、競合比較や市場で受け入れられる価格帯も確認すると実務で使いやすくなります。
入力するときの注意点
- 販売価格と各原価は、税込または税抜のどちらかに統一して入力してください。
- クーポン、値引き、ポイント還元がある場合は、実際の受取額を基準に利益率を確認すると安全です。
- 固定費を商品ごとに配賦する場合は、想定販売数量によって1個あたり原価が変わります。
- この計算結果は簡易的な採算確認用です。会計・税務上の正式な原価計算は、自社の会計方針や専門家の確認が必要です。
よくある質問
- Q. 原価率50%なら利益率も50%ですか?A. このツールのように販売価格から入力した総原価だけを差し引く単純計算では、原価率50%なら利益率も50%です。ただし実際の最終利益率は、販売費・管理費・税金などを考慮すると異なります。
- Q. 原価800円で利益率40%にしたい場合、販売価格はいくらですか?A. 800 ÷ (1 - 0.40) = 約1,333.33円です。1円単位で目標利益率を下回らない価格にするなら、1,334円への切り上げが目安です。
- Q. 人件費はすべて労務費に入れればよいですか?A. 必ずしもそうではありません。製造原価の労務費と、営業・管理部門の人件費は会計上の扱いが異なる場合があります。簡易計算では商品やサービス1件に直接対応させたい人件費を入力し、厳密な原価計算では自社の会計ルールに従ってください。
- Q. 税込価格と税抜原価を混ぜて計算してもよいですか?A. おすすめしません。原価率や利益率がずれるため、販売価格と各原価は税込同士、または税抜同士に統一して計算してください。
- Q. 飲食店やハンドメイド商品の原価計算にも使えますか?A. 使えます。食材費・材料費を「材料費・仕入原価」に、制作や調理に対応させたい人件費を「労務費」に、包装・販売手数料などを「その他経費」に入れると、1商品あたりの採算を確認できます。